SCHUFA – Bonität & Score
- 3,0
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
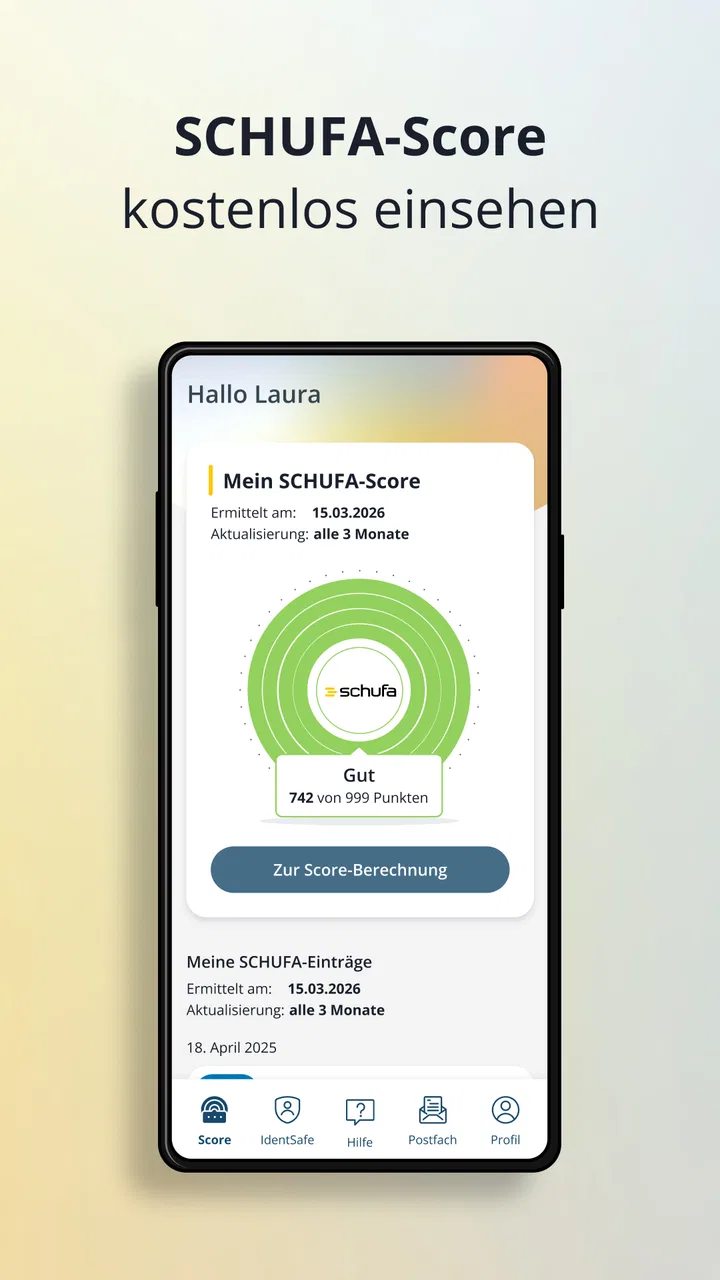
Wer seine Bonität nicht nur dann prüfen möchte, wenn bereits ein Kredit, eine Wohnung oder ein neuer Mobilfunkvertrag ansteht, findet in SCHUFA – Bonität & Score einen direkten Zugang zur eigenen SCHUFA-Übersicht. Ich habe die App als Finanzanwendung ausprobiert und dabei vor allem darauf geachtet, wie verständlich der Einstieg ist, wo im Alltag unnötige Reibung entsteht und welchen praktischen Nutzen die Anzeige von Score und Daten tatsächlich hat.
Mein erster Eindruck: Die Anwendung richtet sich nicht an Menschen, die komplizierte Finanzanalysen suchen, sondern an Nutzer, die ihre eigene Bonität besser im Blick behalten wollen. Der Entwickler SCHUFA Holding AG stellt die App kostenlos bereit. Sie ist ab 0 Jahren freigegeben, läuft ab Android 10 und liegt aktuell in Version 1.10.0 vor. Im Store kommt sie auf eine durchschnittliche Bewertung von 3,4 bei etwas mehr als fünfhundert Bewertungen; außerdem wurde sie bereits über hunderttausendmal installiert.
Diese Zahlen zeigen für mich ein gemischtes Bild: Das Interesse am Thema ist klar vorhanden, gleichzeitig scheint die Nutzung nicht für jeden völlig reibungslos zu sein. Genau deshalb würde ich die Anwendung nicht als bloße Score-Anzeige betrachten. Entscheidend ist, ob man den Zugang sauber einrichtet, die dargestellten Informationen richtig einordnet und bei Problemen unterscheiden kann, ob die App oder ein anderer Teil des Vorgangs verantwortlich ist.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Der Einstieg: Warum Bonitäts-Apps mehr Vorbereitung brauchen als gewöhnliche Finanztools
Bei einer normalen Haushaltsbuch-App kann man meist sofort loslegen: installieren, Konto anlegen, Einnahmen eintragen. Bei einer Anwendung rund um die eigene Bonität ist die Erwartung eine andere. Hier geht es um persönliche Daten und um eine Zuordnung, die exakt stimmen muss. Deshalb sollte man beim Start nicht nebenbei durch die Einrichtung tippen, sondern sich ein paar Minuten Ruhe nehmen.
In meinem Test war der wichtigste Gedanke dabei: Die App kann nur dann nützlich sein, wenn die angezeigten Informationen tatsächlich zur richtigen Person gehören. Schon kleine Abweichungen bei persönlichen Angaben können die Zuordnung erschweren. Ich würde deshalb Namen, aktuelle Kontaktdaten und weitere abgefragte Angaben sorgfältig und genau so eingeben, wie sie in den eigenen Unterlagen verwendet werden.
Ein häufiger Stolperstein ist außerdem die Erwartung, dass eine Installation automatisch den vollständigen Überblick freischaltet. Die App ist zwar kostenlos erhältlich, aber der eigentliche Mehrwert entsteht erst nach dem vorgesehenen Identitäts- und Zugangsprozess. Wer nur die Anwendung installiert und danach sofort alle Daten erwartet, könnte den Ablauf als unvollständig oder fehlerhaft empfinden.
Was ich vor der Einrichtung prüfen würde
Vor dem ersten Versuch sollte das Smartphone mindestens Android 10 verwenden. Das klingt banal, ist aber eine der ersten Prüfungen, die Zeit spart. Wenn das Gerät älter ist oder das Betriebssystem lange nicht aktualisiert wurde, lohnt sich ein Blick in die Systemeinstellungen, bevor man die App für einen Fehler verantwortlich macht.
Ebenso wichtig ist eine stabile Internetverbindung. Gerade bei Finanzanwendungen können einzelne Schritte empfindlicher auf kurze Unterbrechungen reagieren als das Lesen einer Webseite. Ich würde die Einrichtung nicht in einer schwachen öffentlichen Verbindung beginnen und auch nicht genau dann, wenn das Smartphone zwischen WLAN und mobilen Daten wechselt.
Für den Zugang sollte man außerdem die eigenen Daten griffbereit haben und darauf achten, dass keine automatische Textersetzung unbemerkt Angaben verändert. Besonders bei Namen, Adressen oder E-Mail-Adressen können unscheinbare Korrekturen später dazu führen, dass man den Vorgang wiederholen muss. Das ist kein spezielles Problem dieser App, aber bei einer Bonitätsprüfung fällt es stärker ins Gewicht.
Auch die Version sollte man im Store kontrollieren. Mit Version 1.10.0 ist die Anwendung auf einem aktuellen Stand innerhalb der hier betrachteten Veröffentlichung. Falls der Store ein Update anbietet, würde ich dieses vor einem neuen Einrichtungsversuch installieren, statt eine ältere Fassung weiterzuverwenden.
Wenn der Zugang nicht sofort funktioniert
Der sinnvollste Umgang mit einem abgebrochenen Start ist ein geordneter Neustart. Zuerst würde ich die Internetverbindung wechseln, danach die App vollständig schließen und erneut öffnen. Bleibt die Stelle unverändert hängen, kann ein Neustart des Smartphones helfen. Diese Schritte sind unspektakulär, verhindern aber, dass man mehrfach dieselben Eingaben unter wechselnden Bedingungen abschickt.
Wichtig ist, nicht hektisch mehrere Konten oder neue Zugangsdaten anzulegen. Bei persönlichen Bonitätsinformationen kann das die Situation eher unübersichtlicher machen. Ich würde mir notieren, an welchem Schritt das Problem auftritt, welche Meldung erscheint und ob der Fehler nach einem Verbindungswechsel wiederkommt. Diese kurze Dokumentation ist später hilfreicher als eine allgemeine Beschreibung wie „die App geht nicht“.
Falls eine Eingabe abgelehnt wird, sollte man zunächst die Schreibweise prüfen, statt sofort von einem technischen Fehler auszugehen. Leerzeichen, Sonderzeichen, veraltete Adressdaten oder eine versehentlich aktivierte automatische Korrektur sind typische Ursachen für unnötige Wiederholungen. Dabei sollte man nur die Informationen verwenden, die tatsächlich verlangt werden, und keine zusätzlichen persönlichen Daten in freie Felder schreiben.
Ein weiterer praktischer Tipp: Ich würde während der Einrichtung nicht zwischen mehreren Apps wechseln, wenn dadurch der Vorgang möglicherweise pausiert. Manche Smartphones beenden Anwendungen im Hintergrund besonders aggressiv, etwa bei knappem Akku oder aktivierter Energiesparfunktion. Wenn ein Schritt nach dem Zurückkehren nicht mehr reagiert, ist ein sauberer Neustart des betreffenden Vorgangs meist besser als wiederholtes Tippen auf dieselbe Schaltfläche.
So lässt sich die Anzeige im Alltag sinnvoll verwenden
Der größte Nutzen liegt für mich nicht darin, täglich auf eine einzelne Zahl zu schauen. Aussagekräftiger ist ein fester Anlass: bevor ich einen Mietvertrag unterschreibe, einen Finanzierungsantrag vorbereite oder einen neuen Vertrag abschließe, kann ich mir einen Überblick verschaffen. Dadurch erkenne ich eher, ob meine persönlichen Daten plausibel wirken und ob etwas unerwartet aussieht.
Ein realistisches Beispiel wäre ein geplanter Umzug. Vor der Wohnungssuche kann man die eigene Bonität prüfen, damit eine auffällige Information nicht erst im entscheidenden Moment überrascht. Wenn etwas nicht passt, bleibt zumindest Zeit, den Sachverhalt zu klären. Die App ersetzt dabei nicht automatisch jede weitere Unterlage, die ein Vermieter oder Vertragspartner verlangen kann. Sie ist eher ein Werkzeug zur Vorbereitung und Kontrolle.
Ähnlich hilfreich ist sie vor einem größeren finanziellen Vorhaben. Wer einen Kredit vergleichen möchte, sollte nicht allein auf den angezeigten SCHUFA-Score schauen und daraus eine Zusage ableiten. Banken bewerten Anträge nach ihren eigenen Kriterien. Einkommen, Ausgaben, Beschäftigung, bestehende Verpflichtungen und die konkrete Antragssituation können ebenfalls eine Rolle spielen.
Hier liegt eine wichtige Grenze: Ein guter persönlicher Überblick bedeutet nicht, dass jeder Vertrag genehmigt wird. Umgekehrt sollte eine einzelne unerwartete Information nicht automatisch als endgültiges Urteil über die eigene finanzielle Situation verstanden werden. Ich würde die App deshalb als Kontrollpunkt nutzen, nicht als Orakel für zukünftige Entscheidungen.
Die Daten richtig lesen, statt nur den Score zu beobachten
Für mich ist die Datenansicht mindestens so wichtig wie der Score selbst. Eine Zahl ist schnell gesehen, aber erst die dahinterliegenden Informationen liefern Hinweise darauf, ob die eigene Situation korrekt abgebildet wird. Beim Prüfen sollte man deshalb nicht nur fragen, ob der Wert „gut“ aussieht, sondern auch, ob Namen, Adressbezüge und aufgeführte Einträge nachvollziehbar sind.
Ein sinnvoller Ablauf ist, die Anzeige in Ruhe durchzugehen und auffällige Punkte sofort zu notieren. Dazu gehören Einträge, die man nicht zuordnen kann, Angaben, die offensichtlich veraltet wirken, oder Unterschiede zwischen den eigenen Unterlagen und der Darstellung in der App. Screenshots können für die persönliche Dokumentation hilfreich sein, sollten aber sicher gespeichert und nicht unbedacht weitergegeben werden.
Gerade bei sensiblen Finanzdaten ist Zurückhaltung wichtig. Ich würde die Anzeige nicht auf einem fremden Gerät öffnen und das Smartphone mit einer Bildschirmsperre schützen. Auch beim Teilen von Nachweisen sollte man darauf achten, nur die wirklich erforderlichen Ausschnitte weiterzugeben. Die App macht den Zugriff bequemer, aber Bequemlichkeit darf nicht dazu führen, dass persönliche Bonitätsdaten unkontrolliert in Chats oder E-Mails landen.
Ein nicht offensichtlicher Vorteil eines regelmäßigen, aber nicht übertrieben häufigen Checks ist die bessere Erinnerung an die eigene finanzielle Historie. Wenn man die Ansicht nur im Krisenfall öffnet, fehlt oft der Vergleich mit dem eigenen früheren Verständnis. Ein gelegentlicher Kontrolltermin, etwa vor wichtigen Vertragsentscheidungen, ist in meinen Augen sinnvoller als tägliches Nachsehen ohne konkreten Anlass.
Wenn die App nicht die eigentliche Ursache ist
Nicht jedes Problem beim Abruf oder bei der Einrichtung entsteht innerhalb der Anwendung. Eine langsame Verbindung, ein veraltetes Betriebssystem, aggressive Akkuverwaltung oder ein überfüllter Gerätespeicher können den Ablauf beeinflussen. Auch eine vorübergehende Störung eines benötigten Online-Dienstes kann sich für den Nutzer so anfühlen, als würde die App selbst nicht funktionieren.
Deshalb würde ich zuerst unterscheiden: Startet die App überhaupt nicht, oder öffnet sie sich, scheitert aber erst beim Zugang? Werden Inhalte angezeigt, wirken aber unvollständig? Tritt der Fehler nur in einem bestimmten Netzwerk auf? Diese Fragen helfen, die nächsten Schritte einzugrenzen. Ein Test mit einer anderen Verbindung und ein erneuter Versuch nach einem Geräte-Neustart sind einfache, sichere Maßnahmen.
Wenn die Anwendung startet, aber persönliche Angaben nicht so erscheinen wie erwartet, sollte man nicht vorschnell die App löschen. Eine Deinstallation kann lokale Zustände entfernen, löst aber nicht automatisch ein Problem bei der Datenzuordnung. Besser ist es, den genauen Stand festzuhalten und den vorgesehenen Supportweg des Anbieters zu nutzen, falls der Fehler bestehen bleibt.
Bei unbekannten Einträgen gilt besondere Vorsicht. Ich würde nicht versuchen, sie durch wiederholte Eingaben oder neue Registrierungen selbst zu „korrigieren“. Erst sollte klar sein, ob es sich um eine veraltete Information, eine missverstandene Bezeichnung oder tatsächlich um einen nicht zuordenbaren Vorgang handelt. Die App kann beim Überblick helfen, aber die fachliche Klärung eines strittigen Datensatzes ist ein eigener Schritt.
Für wen sich die Anwendung lohnt und wann Alternativen besser passen
Ich halte SCHUFA – Bonität & Score besonders für Menschen geeignet, die ihre Bonität eigenständig und ohne Umweg im Blick behalten möchten. Dazu gehören etwa Personen vor einem Umzug, Nutzer mit mehreren laufenden Verträgen oder Menschen, die ihre Unterlagen vor einer größeren finanziellen Entscheidung ordnen wollen. Auch wer bisher nur gelegentlich mit dem Thema konfrontiert war, bekommt einen konkreten Anlass, die eigenen Daten bewusster zu prüfen.
Weniger passend ist die App für Nutzer, die eine vollständige Finanzplanung erwarten. Sie ist kein Haushaltsbuch, kein Kreditvergleich und kein Ersatz für eine persönliche Beratung. Wer Einnahmen und Ausgaben kategorisieren, Sparziele verfolgen oder mehrere Bankkonten zusammenführen möchte, ist mit einer darauf spezialisierten Finanz-App besser bedient.
Auch für Personen, die nur eine einmalige schriftliche Auskunft für einen bestimmten Empfänger benötigen, kann ein anderer offizieller Weg praktischer sein. Die App ist stark, wenn es um den mobilen Überblick und den wiederkehrenden Zugriff geht. Wenn dagegen ein formal bestimmtes Dokument in einem vorgegebenen Format verlangt wird, sollte man prüfen, welches Nachweisdokument der jeweilige Vertragspartner tatsächlich akzeptiert.
Im Vergleich zu allgemeinen Bonitäts- oder Finanzportalen hat die Anwendung den Vorteil, dass sie klar auf die SCHUFA-bezogene Sicht konzentriert bleibt. Dafür ist sie weniger breit als ein Portal, das zusätzlich Kreditangebote, Kontoverwaltung oder Budgetfunktionen bündelt. Ich persönlich bevorzuge für diese Aufgabe die Spezialisierung, solange ich nur meine SCHUFA-Daten und den Score kontrollieren möchte. Für eine umfassende Finanzübersicht würde ich sie jedoch mit einem anderen Werkzeug kombinieren, statt alles in einer einzigen App zu erwarten.
Mein Umgang mit den wichtigsten Einschränkungen
Die Bewertung von 3,4 zeigt, dass nicht jeder Nutzer vollkommen zufrieden ist. Ich würde das nicht automatisch als Beweis für eine schlechte Anwendung lesen, aber als Hinweis, den Einrichtungsprozess ernst zu nehmen. Bei einer Bonitäts-App hängen viele Erfahrungen an korrekten persönlichen Angaben, einer stabilen Verbindung und einem funktionierenden Zugang. Wenn einer dieser Punkte hakt, wirkt das gesamte Produkt schnell unzuverlässig.
Eine weitere Einschränkung ist die emotionale Wirkung des Themas. Wer unerwartete Informationen sieht, kann sich leicht verunsichern lassen. Deshalb sollte man die Anzeige nicht zwischen Tür und Angel prüfen und schon gar nicht unmittelbar vor einer wichtigen Unterschrift in Panik geraten. Besser ist es, Auffälligkeiten zu dokumentieren, die eigenen Unterlagen daneben zu legen und die Klärung Schritt für Schritt anzugehen.
Für Familien oder gemeinsam genutzte Smartphones ist außerdem wichtig, die persönliche Nutzung getrennt zu halten. Bonitätsinformationen gehören nicht in einen gemeinsamen App-Zugang, den mehrere Personen ohne klare Abgrenzung verwenden. Ich würde die App nur auf einem Gerät nutzen, das durch eine persönliche Sperre geschützt ist, und nach der Prüfung darauf achten, dass keine Vorschauen sensibler Inhalte auf dem Sperrbildschirm erscheinen.
Was mir an der Anwendung gefällt, ist die klare Konzentration auf einen konkreten Bedarf: Die eigene Bonität soll nicht erst durch einen Dritten zum Thema werden. Was mich vorsichtig macht, ist die Abhängigkeit von einem fehlerfreien Einrichtungs- und Zuordnungsprozess. Wer eine sofortige, völlig sorgenfreie Übersicht erwartet, könnte enttäuscht sein. Wer dagegen bereit ist, die Angaben sorgfältig zu prüfen und technische Probleme systematisch einzugrenzen, erhält ein nützliches Kontrollwerkzeug.
Mein Fazit zur täglichen Entscheidung für oder gegen den Download
Nach meiner Nutzung würde ich SCHUFA – Bonität & Score empfehlen, wenn du deinen SCHUFA-Score und die zugehörigen Daten selbst im Blick behalten möchtest und dafür eine mobile Lösung suchst. Die kostenlose Bereitstellung senkt die Einstiegshürde, und die Ausrichtung auf einen klaren Zweck macht die Anwendung verständlicher als viele breit aufgestellte Finanz-Apps.
Plane die Einrichtung trotzdem nicht als völlig beiläufigen Vorgang. Prüfe das Betriebssystem, nutze eine stabile Verbindung, gib persönliche Angaben sorgfältig ein und dokumentiere den Schritt, an dem etwas hängen bleibt. Wenn der Zugang nicht klappt, helfen ein Verbindungswechsel, ein Neustart und ein erneuter, ruhiger Versuch oft eher als zahlreiche neue Registrierungen.
Im Alltag würde ich die App anlassbezogen einsetzen: vor einem Umzug, vor einer größeren Finanzierung oder wenn ich meine Unterlagen wieder auf einen aktuellen Stand bringen möchte. Den Score allein würde ich nie als Zusage oder Absage interpretieren. Entscheidend ist die Kombination aus Wert, Datenansicht und dem eigenen Verständnis der finanziellen Situation.
Mein Urteil: Die App ist eine sinnvolle Ergänzung für alle, die ihre Bonität eigenverantwortlich kontrollieren wollen, aber kein Ersatz für Haushaltsplanung, Kreditberatung oder die formale Klärung strittiger Angaben. Wenn du genau diesen begrenzten, praktischen Zweck suchst und bei der Einrichtung etwas Geduld mitbringst, ist SCHUFA – Bonität & Score einen Versuch wert. Wer dagegen ein umfassendes Finanzzentrum erwartet, sollte lieber nach einer ergänzenden Lösung suchen.
Häufig gestellte Fragen zu SCHUFA – Bonität & Score
01Was ist SCHUFA – Bonität & Score und welche Informationen bietet die App?
SCHUFA – Bonität & Score ist eine mobile Anwendung, mit der Nutzer ihre persönlichen Bonitätsinformationen und den aktuellen SCHUFA-Score einsehen können. Je nach gebuchtem Angebot lassen sich außerdem gespeicherte Daten, Vertragsinformationen und Änderungen überwachen. Die App dient vor allem dazu, die eigene finanzielle Situation besser zu verstehen und mögliche Unstimmigkeiten frühzeitig zu erkennen.
02Ist die Nutzung der SCHUFA-App kostenlos oder entstehen Gebühren?
Die App kann in der Regel kostenlos heruntergeladen werden, jedoch sind nicht alle Funktionen automatisch gratis verfügbar. Bestimmte Auskünfte, regelmäßige Score-Aktualisierungen, Benachrichtigungen oder zusätzliche Überwachungsdienste können kostenpflichtig sein. Vor der Bestellung sollten Nutzer deshalb die aktuellen Preise, Laufzeiten und Kündigungsbedingungen direkt in der App oder auf der offiziellen SCHUFA-Seite prüfen.
03Wie sicher sind meine persönlichen Daten in SCHUFA – Bonität & Score?
Da die Anwendung mit besonders sensiblen Finanz- und Identitätsdaten arbeitet, spielen Datenschutz und Sicherheit eine zentrale Rolle. Für den Zugriff sind normalerweise eine Registrierung sowie eine Identitätsprüfung erforderlich. Nutzer sollten ausschließlich die offizielle App verwenden, sichere Zugangsdaten wählen und die Anwendung regelmäßig aktualisieren. Zugangsdaten sollten niemals per E-Mail, Chat oder Telefon weitergegeben werden.
04Kann ich über die App falsche oder veraltete SCHUFA-Daten melden?
Wenn in der persönlichen Auskunft unrichtige, veraltete oder nicht nachvollziehbare Angaben auftauchen, können Nutzer eine Prüfung beziehungsweise Korrektur anstoßen. Die App oder das SCHUFA-Kundenportal stellt dafür je nach Fall entsprechende Kontakt- und Serviceoptionen bereit. Häufig sind Nachweise hilfreich, etwa Zahlungsbelege oder Schreiben von Vertragspartnern. Eine Änderung erfolgt jedoch erst nach Prüfung durch SCHUFA.
05Wie hilfreich ist der SCHUFA-Score im Alltag, und kann ich dadurch eine Zusage garantieren?
Der SCHUFA-Score kann eine nützliche Orientierung bieten, wenn Nutzer beispielsweise einen Kredit, Mietvertrag, Mobilfunkvertrag oder Ratenkauf planen. Er ist jedoch keine Garantie für eine Zusage. Unternehmen berücksichtigen zusätzlich eigene Kriterien, Einkommen, bestehende Verpflichtungen und ihre internen Risikoregeln. Ein guter Score verbessert daher grundsätzlich die Ausgangslage, ersetzt aber keine individuelle Prüfung durch den jeweiligen Anbieter.
Vorteile
- Bonitätsauskunft und Score bequem per Smartphone abrufbar
- Warnungen bei Änderungen helfen
- verdächtige Aktivitäten früh zu erkennen
- Persönliche Daten und gespeicherte Verträge übersichtlich verwalten
- Nützliche Tipps zur Verbesserung der eigenen Kreditwürdigkeit
- Offizielle SCHUFA-Informationen direkt aus einer zentralen App
Nachteile
- Viele wichtige Funktionen sind nur mit kostenpflichtigem Tarif verfügbar
- Die Registrierung und Identitätsprüfung können zeitaufwendig sein
- Score-Aktualisierungen erfolgen nicht immer sofort nach neuen Daten
- Für gelegentliche Auskünfte wirkt das Angebot teilweise überdimensioniert
- Einige Nutzer könnten die zahlreichen Hinweise als zu werblich empfinden

SCHUFA – Bonität & Score
Galerie